

 English
أكتوبر
مال واعمال
الفرق الجوهري بين الدخل المرتفع (High Income) والثروة الصافية (Wealth)
في عالم المال والأعمال، كثيرًا ما نخلط بين مفهومي “الدخل المرتفع” و”الثروة الصافية” ونظن أنهما وجهان لعملة واحدة. لكن الحقيقة أن هناك فرقًا جوهريًا بينهما، وفهم هذا الفرق حيوي لبناء مستقبل مالي مستقر. ببساطة، الدخل هو الأموال التي تدخل جيبك خلال فترة زمنية معينة، مثل راتبك الشهري أو أرباح عملك الحر. أما الثروة الصافية، فهي القيمة الإجمالية لكل ما تملكه من أصول (عقارات، استثمارات، مدخرات) مطروحًا منها كل ديونك والتزاماتك. بمعنى آخر، الدخل هو تدفق مالي مستمر، بينما الثروة هي مخزون متراكم يعكس وضعك المالي في لحظة معينة.
فهم الدخل المرتفع: التدفق المالي
المدخول المرتفع هو القدرة على جلب مبالغ كبيرة من المال بشكل منتظم. هذا يعني أنك قد تحصل على راتب شهري كبير، أو أرباح ممتازة من عمل تجاري، أو عوائد مرتفعة من مهنة حرة. الدخل بهذا المعنى هو مثل النهر الجاري؛ هو تدفق مستمر للأموال يأتي إليك.
طبيعة الدخل وديناميكيته
الدخل يُقاس بمعدل زمني، أي X دولار في الشهر أو Y ريال في السنة. هو يعبر عن قدرتك على “كسب” المال. هذا النوع من الدخل قد يكون نشطًا، أي يتطلب منك بذل جهد مستمر (مثل العمل لساعات طويلة، أو تقديم خدمات)، أو قد يكون سلبيًا جزئيًا، مثل إيجارات العقارات أو توزيعات الأرباح من الأسهم. ومع ذلك، حتى الدخل السلبي يحتاج غالبًا إلى بعض الإدارة والمتابعة.
إيجابيات وسلبيات الدخل المرتفع
بشكل عام، الدخل المرتفع يوفر مرونة مالية أكبر وقدرة على تلبية الاحتياجات والرغبات. يتيح لك العيش بمستوى معيشي مريح، وربما الادخار والاستثمار. لكن، الاعتماد الكلي على الدخل المرتفع وحده قد يكون محفوفًا بالمخاطر. فماذا يحدث لو فقدت وظيفتك؟ أو مرضت ولم تعد قادرًا على العمل؟ الدخل المرتفع، ما لم يتم تحويله إلى أصول، يتوقف عندما يتوقف مصدره. هذه هي نقطة ضعفه الرئيسية؛ هو غير مستدام بذاته في غياب استراتيجية مالية واضحة. كما أن الدخل يخضع عادة لضرائب أعلى مقارنة ببعض أشكال عوائد الثروة، مما يقلل من صافي ما يصل إلى يدك.
الثروة الصافية: المخزون المتراكم
الثروة الصافية، أو ما يُعرف بـ Net Worth، هي الصورة الحقيقية لوضعك المالي. هي ببساطة: “كل ما تملكه (الأصول) مطروحًا منه كل ما تدين به (الالتزامات)”. إنها لقطة مالية في لحظة معينة، وليست معدلًا زمنيًا.
مكونات الثروة الصافية
تشمل الأصول كل ما له قيمة ويمكن تحويله إلى نقد، مثل:
- العقارات: منزلك، قطع الأراضي، العقارات الاستثمارية.
- الاستثمارات: الأسهم، السندات، الصناديق المشتركة، صناديق التقاعد.
- المدخرات: النقود في البنوك، الذهب، العملات المشفرة.
- الأعمال التجارية: حصصك في الشركات الخاصة.
- الأصول ذات القيمة: مثل التحف الفنية أو المجوهرات الثمينة.
أما الالتزامات فتشمل:
- القروض العقارية: قيمة القرض المتبقي على منزلك أو عقاراتك.
- قروض السيارات: الديون المستحقة على سيارتك.
- قروض الطلاب: أي ديون مستحقة للدراسة.
- ديون بطاقات الائتمان: المبالغ غير المدفوعة.
- أي قروض شخصية أخرى.
إذا كانت قيمة أصولك أكبر من قيمة التزاماتك، فلديك ثروة صافية إيجابية. وإذا كانت التزاماتك أكبر، فثروتك الصافية سلبية، وهو وضع قد يحدث حتى للأشخاص ذوي الدخل المرتفع.
لماذا الثروة الصافية هي المقياس الحقيقي للغنى؟
تشير العديد من الدراسات والهيئات المالية إلى أن الثروة الصافية هي المؤشر الأكثر دقة للوضع المالي والثراء الحقيقي، وليس حجم الدخل وحده. الثروة الصافية هي التي توفر لك الأمان المالي والحرية على المدى الطويل. هي التي تمنحك القدرة على تحمل الصدمات المالية، أو التقاعد بكرامة، أو حتى تحقيق الاستقلال المالي. شخص لديه دخل مرتفع ولكنه ينفق كل ما يكسبه ويعيش على الديون، قد يبدو ثريًا من الخارج، ولكنه في الحقيقة أبعد ما يكون عن الأمان المالي. بينما قد يكون شخص بدخل متوسط ولكنه حكيم في إنفاقه ويدخر ويستثمر بانتظام، يمتلك ثروة صافية أكبر بكثير على المدى الطويل.
المال الذي يدخل ليس هو المال الذي يبقى
هذه المقولة تلخص الفارق الرئيسي بين الدخل والثروة. لا يهم كم تكسب، بل كم تحتفظ وتنمي من هذا الكسب. يمكن لشخص يحصل على دخل مرتفع جدًا أن يكون “فقيرًا ثرويًا” إذا كان ينفق معظم دخله على نمط حياة فاخر، سيارات باهظة، قروض استهلاكية، وإجازات متكررة. في هذه الحالة، ستكون ثروته الصافية إما قريبة من الصفر أو حتى سلبية بسبب الديون المتراكمة.
فخ “المتكسبين ذوي الدخل المرتفع ولكنهم ليسوا أثرياء بعد” (HENRY)
هذه الظاهرة، التي يُطلق عليها اختصارًا “HENRY” (High Earner, Not Rich Yet)، تصف الأفراد الذين يحققون دخلًا عاليًا جدًا (عادة ما بين 100 ألف دولار إلى 500 ألف دولار سنويًا)، لكن ثروتهم الصافية منخفضة بشكل مفاجئ. السبب الرئيسي لذلك هو تبني نمط حياة مكلف يتماشى مع دخلهم، مما يجعلهم غير قادرين على الادخار والاستثمار بما يكفي لبناء ثروة حقيقية. هؤلاء الأشخاص يعيشون عادةً “من راتب لراتب” على الرغم من أن راتبهم كبير، لأن التزاماتهم الشهرية مرتفعة جدًا. هم أغنياء ظاهريًا، لكنهم ليسوا أثرياء فعليًا.
أهمية تحويل الدخل إلى أصول
على النقيض من ذلك، قد يكون شخص بدخل متوسط ولكنه يمارس الادخار بانتظام ويستثمر جزءًا من دخله في أصول منتجة (أسهم، عقارات، صناديق استثمار). بمرور الوقت، ومع قوة العائد المركب، ستنمو ثروته الصافية بشكل مطرد، وربما يتجاوز ثروة الشخص ذي الدخل المرتفع الذي لا يدخر أو يستثمر. هذا هو جوهر بناء الثروة؛ تحويل التدفق (الدخل) إلى مخزون (الأصول). الادخار ليس فقط توفير المال، بل هو قرار واعٍ لتحويل جزء من دخلك إلى رصيد يساهم في بناء ثروتك الصافية.
دور الزمن والعائد المركب في بناء الثروة
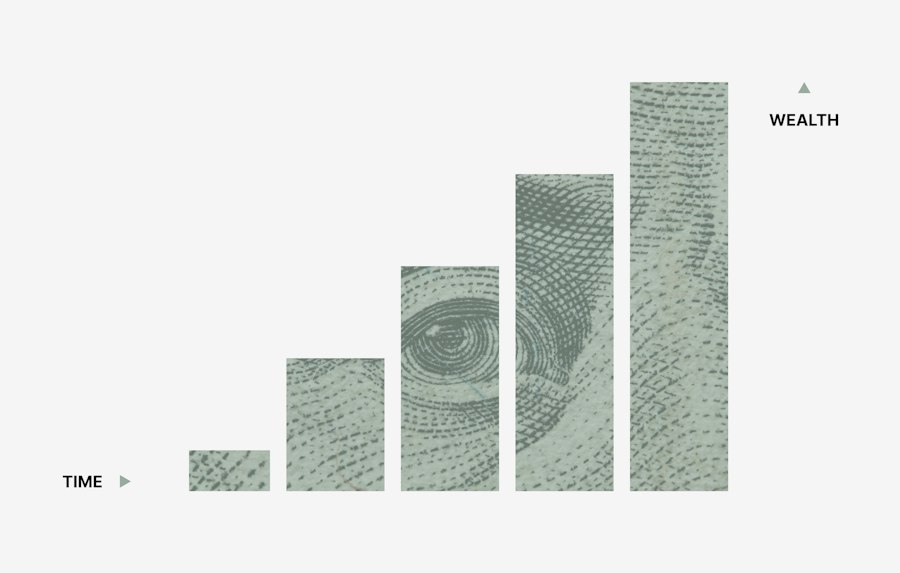
الزمن هو أحد أقوى الحلفاء في بناء الثروة، خاصة عندما يقترن بمفهوم العائد المركب. هذا المزيج هو ما يميز الثروة عن الدخل.
الدخل المرتفع: تحديات الاستدامة
كما ذكرنا، الدخل المرتفع يعتمد بشكل كبير على قدرتك على العمل. إذا توقف العمل لأي سبب (فقدان وظيفة، تقاعد، مرض، إعاقة)، فإن هذا التدفق المالي يتوقف غالبًا أو ينخفض بشكل كبير. هذا يجعله غير مستدام بذاته على المدى الطويل دون خطة احتياطية قوية. فكر في الرياضي المحترف الذي يكسب ملايين الدولارات في سنوات شبابه. إذا لم يستثمر جزءًا كبيرًا من هذا الدخل، فقد يجد نفسه في ضائقة مالية بعد اعتزاله.
الثروة: محرك النمو المستدام
الثروة، على الجانب الآخر، لديها القدرة على النمو ذاتيًا عبر العوائد المركبة. عندما تستثمر أموالك، فإنها تولد عوائد. هذه العوائد بدورها تُستثمر لتولد عوائد إضافية، وهكذا دواليك. هذه العملية، المعروفة باسم “فائدة على فائدة”، هي ما يجعل الثروة تتضخم بشكل كبير بمرور الوقت. العقارات تولد إيجارات، الأسهم تولد توزيعات أرباح أو ترتفع قيمتها، والأعمال التجارية تولد أرباحًا. هذه العوائد يمكن أن تستمر حتى عندما تتوقف أنت عن العمل.
القوة السحرية للعائد المركب
تخيل أنك تستثمر 1000 دولار سنويًا بعائد 7% لمدة 30 عامًا. لن تحصل فقط على 30,000 دولار (المبلغ الذي استثمرته)، بل سيتضاعف هذا المبلغ عدة مرات بفضل العائد المركب ليصل إلى ما يقرب من 100,000 دولار. هذا مثال بسيط يوضح كيف يمكن لاستثمار مبالغ صغيرة نسبيًا بانتظام أن يخلق ثروة كبيرة على المدى الطويل. هذا هو السبب في أن البدء بالاستثمار مبكرًا أمر بالغ الأهمية؛ فكلما طالت المدة، زادت قوة العائد المركب. الثروة أيضًا يمكن توريثها للأجيال القادمة، مما يخلق أساسًا ماليًا قويًا للعائلة.
العلاقة الرياضية بين الدخل والثروة: جسر الادخار
| المعيار | الدخل المرتفع (High Income) | الثروة الصافية (Wealth) |
|---|---|---|
| التعريف | المبلغ الذي يحصل عليه الفرد أو الأسرة من مصادر مختلفة خلال فترة زمنية محددة (عادة سنويًا) | إجمالي قيمة الأصول التي يمتلكها الفرد أو الأسرة مطروحًا منها الالتزامات والديون |
| المدة الزمنية | محدد بفترة زمنية قصيرة (شهر، سنة) | مقياس طويل الأمد ومستمر |
| المكونات | الرواتب، الأجور، الأرباح، العوائد | العقارات، الاستثمارات، المدخرات، الممتلكات |
| الاستقرار المالي | قد يكون متغيرًا ويعتمد على الوظيفة أو السوق | يعكس الاستقرار المالي والقدرة على تحمل الصدمات الاقتصادية |
| الاستخدام | تحديد القدرة على الإنفاق الشهري أو السنوي | تقييم الثروة الحقيقية والقدرة على الاستثمار أو التقاعد |
| التأثير على الرفاهية | يوفر دخلًا لتلبية الاحتياجات اليومية | يوفر أمانًا ماليًا طويل الأمد وفرصًا للنمو المالي |
لفهم العلاقة بين الدخل والثروة بشكل عملي، يمكننا النظر إليها من منظور اقتصادي بسيط. إنها ليست علاقة معقدة بل تعتمد على معادلة أساسية: “تغير الثروة = الادخار = الدخل – الاستهلاك”.
الدخل كمدخل، والاستهلاك كصرف
في هذه المعادلة، الدخل هو الأموال التي تكسبها. الاستهلاك هو الأموال التي تنفقها على السلع والخدمات، سواء كانت ضرورية (إيجار، طعام، فواتير) أو ترفيهية (سفر، تسوق). الفرق بين ما تكسبه وما تنفقه هو ما يتبقى لديك، وهذا ما يُعرف بالادخار.
الادخار: المحرك الأساسي للثروة
الادخار هو الجسر الذي يربط الدخل بالثروة. فبغض النظر عن حجم دخلك، إذا كان استهلاكك يوازي دخلك أو يتجاوزه، فلن يكون لديك أي مدخرات، وبالتالي لن تتمكن من بناء ثروة. الشخص الذي يكسب مليون ريال سنويًا وينفق مليون ريال لا يمتلك أي مدخرات، وبالتالي لن يضيف شيئًا إلى ثروته الصافية. في المقابل، الشخص الذي يكسب 100 ألف ريال سنويًا ويدخر 20 ألف ريال، فإنه يبني ثروة بشكل فعال.
تحويل الادخار إلى استثمار
الادخار بحد ذاته لا يكفي لنمو الثروة بالسرعة المطلوبة. فالتضخم قد يقلل من قيمة المدخرات النقدية بمرور الوقت. هنا يأتي دور الاستثمار. عندما تحول مدخراتك إلى أصول منتجة (أسهم، عقارات، مشاريع تجارية)، فإنك تسمح لهذه المدخرات بالنمو وتوليد عوائد إضافية، وهذا ما يزيد من ثروتك الصافية بشكل فعال. الهدف ليس فقط تجميع المال، بل جعله يعمل من أجلك. هذه المعادلة توضح أن حجم الدخل وحده ليس هو العامل الوحيد، بل النسبة التي يتم ادخارها واستثمارها من هذا الدخل هي الأكثر أهمية في بناء الثروة.
الخلاصة العملية: الأهمية النسبية
في نهاية المطاف، كل من الدخل المرتفع والثروة الصافية مهمان، لكن لديهما أدوار مختلفة ومستويات أهمية متفاوتة عندما نتحدث عن الأمان المالي والاستقلال طويل الأمد.
الدخل هو نقطة الانطلاق
الدخل هو ما تحصل عليه. إنه الوقود الذي يغذي رحلتك المالية. بدون دخل كافٍ، يصبح من الصعب تغطية النفقات الأساسية، ناهيك عن الادخار أو الاستثمار. لذا، فالسعي لتحقيق دخل جيد ومستدام هو خطوة أولى ضرورية. يسمح لك الدخل المرتفع بمرونة أكبر في الادخار والاستثمار بوتيرة أسرع، وبالتالي تسريع عملية بناء الثروة.
الثروة هي الوجهة النهائية
الثروة هي ما تملكه بعد سداد كل التزاماتك. إنها النتيجة النهائية للقرارات المالية الحكيمة، وهي المؤشر الحقيقي للوضع المالي المستقر والآمن. هي التي توفر لك “الحرية المالية”، أي القدرة على العيش وفقًا لأسلوب حياتك دون الحاجة إلى العمل بالضرورة، لأن أصولك تولد لك دخلاً كافيًا لتغطية نفقاتك. الثروة هي التي تعطيك القدرة على الاختيار والتحكم في وقتك ومستقبلك.
التركيز على ما يهم حقًا
الرسالة الأهم من كل ما سبق هي: ما يهم لبناء مستقبل مالي قوي ومستقر ليس فقط “كم تكسب؟” بل الأهم هو “كم تحتفظ، وتدخر، وتستثمر، وتحوّل من هذا الكسب إلى أصول تنمو بمرور الوقت؟”. الأشخاص الأكثر حكمة ماليًا يدركون أن الدخل مجرد وسيلة، والثروة هي الغاية. إنهم لا يقعون في فخ الإنفاق المفرط الذي يواكب ارتفاع الدخل، بل يركزون على زيادة الفارق بين دخلهم واستهلاكهم، ثم يوجهون هذا الفارق (الادخار) إلى استثمارات تنمو وتوفر لهم الأمان والحرية المالية الحقيقية على المدى الطويل. ابدأ اليوم بتقييم ثروتك الصافية، واجعلها محور تخطيطك المالي، فبها يكمن مفتاح استقلاليتك المالية.
