

 English
أكتوبر
مال واعمال
الموازنة الصفرية (Zero-Based Budgeting): كيف تمنح كل ريال/دولار وظيفة محددة؟
الموازنة الصفرية، باختصار، هي طريقة تضمن أن يكون لكل ريال أو دولار لديك وظيفة محددة مسبقًا. الفكرة الأساسية بسيطة: كل مبلغ يدخل جيبك يتم تخصيصه لشيء ما – سواء كان ذلك للسكن، الطعام، الادخار، سداد الديون، أو حتى للطوارئ. لا يوجد شيء اسمه “مال غير مخصص” يجلس بلا هدف. هدفها هو أن يكون دخلك مطروحًا منه كل مصروفاتك المخططة يساوي صفرًا في نهاية الشهر، مما يعني أنك قد وزعت كل أموالك على بنود واضحة قبل أن تبدأ في الإنفاق. هذه الطريقة تساعدك على فهم أين يذهب كل قرش بالضبط وتمنحك تحكمًا أكبر في أموالك.
المفهوم الأساسي للموازنة الصفرية: لماذا كل ريال مهم؟
الموازنة الصفرية هي أسلوب إدارة مالية يركز على تبرير كل بند إنفاق من الصفر في كل دورة ميزانية. هذا يعني أنك لا تعتمد على ميزانية الشهر أو السنة الماضية كنقطة انطلاق، بل تبدأ من لوح نظيف وتحدد كل مصروف بناءً على احتياجاتك وأهدافك الحالية. إنها تختلف عن الموازنات التقليدية التي قد تزيد أو تقلل بنسب معينة من الميزانية السابقة. هنا، كل شيء يخضع للمراجعة والتقييم من جديد.
فلسفة “الصفر” وتوزيع الدخل
الفلسفة وراء “الصفر” هي أن دخلك مطروحًا منه جميع نفقاتك المخططة (بما في ذلك الادخار وسداد الديون) يجب أن يساوي صفرًا. هذا لا يعني أن حسابك المصرفي سيصل إلى صفر، بل يعني أنك أعطيت كل مبلغ وظيفة. تخيل أن راتبك 5000 ريال. لن تترك 500 ريال “فائضًا” في نهاية الشهر دون خطة. بدلاً من ذلك، ستخصص هذه الـ 500 ريال لشيء محدد: ربما لزيادة مبلغ الادخار، أو سداد دين إضافي، أو تخصيصها لمناسبة قادمة. هذه العملية تجبرك على أن تكون واعيًا بكل قرار مالي تتخذه.
الاختلاف عن الميزانيات التقليدية
في الميزانية التقليدية، قد تبدأ بمبلغ معين لكل فئة وتعدله بناءً على تجربة الأشهر السابقة. فمثلاً، إذا كنت تنفق 1000 ريال على الطعام كل شهر، قد تضع 1000 ريال تلقائيًا للشهر التالي. أما في الموازنة الصفرية، فستسأل نفسك: “كم أحتاج حقًا للطعام هذا الشهر؟” وقد تجد أنك تحتاج 900 ريال فقط، أو 1100 ريال بسبب حدث معين. هذا التفكير يعزز الكفاءة ويقلل الهدر، لأنه يحد من “الإنفاق التلقائي” الذي غالبًا ما يؤدي إلى تجاوز الميزانية.
كيف تعمل الموازنة الصفرية للأفراد؟ خطوات عملية لتطبيقها
تطبيق الموازنة الصفرية للأفراد ليس معقدًا كما يبدو، بل يتطلب بعض التنظيم والانضباط. الفكرة هي أن تتحكم في أموالك بدلاً من أن تتحكم هي بك.
تحديد الدخل الشهري بدقة
الخطوة الأولى والأكثر أهمية هي معرفة المبلغ الدقيق الذي يدخل جيبك كل شهر. يجب أن يكون هذا الرقم صافيًا بعد خصم الضرائب والخصومات الأخرى. إذا كان دخلك غير ثابت، خذ متوسط دخل الأشهر الماضية أو استخدم تقديرًا متحفظًا للأسوأ. معرفة هذا الرقم هو الأساس الذي ستبني عليه كل قراراتك المالية.
حصر كل المصروفات وتصنيفها
بعد معرفة دخلك، حان وقت النظر في مصروفاتك. اجمع فواتيرك، كشوف حساباتك البنكية، وسجل كل ما أنفقته في الشهر الماضي. قسم هذه المصروفات إلى فئات واضحة:
- المصروفات الثابتة: مثل الإيجار/أقساط القروض، فواتير الهاتف والإنترنت، أقساط التأمين. هذه المصروفات لا تتغير كثيرًا من شهر لآخر.
- المصروفات المتغيرة: مثل الطعام، المواصلات، الترفيه، التسوق. هذه هي الفئات التي يمكنك التحكم فيها وتعديلها بسهولة أكبر.
- الأهداف المالية: مثل الادخار للطوارئ، للتقاعد، لشراء منزل، سداد الديون (أكثر من الحد الأدنى)، أو أي هدف مالي آخر. هذه ليست “مصروفات” بالمعنى التقليدي، بل هي تخصيصات ذات أولية عالية.
تخصيص كل ريال: إعطاء كل مبلغ “مهمة”
هنا يأتي جوهر الموازنة الصفرية. ابدأ بتخصيص مبلغ لكل فئة من المصروفات. ابدأ بالمصروفات الثابتة، ثم انتقل إلى الأهداف المالية (يجب أن تكون هذه أولوية)، ثم المصروفات المتغيرة. الهدف هو أن يكون مجموع كل هذه التخصيصات (الدفع للإيجار، شراء الطعام، الادخار، الترفيه، إلخ) مساويًا تمامًا لدخلك الشهري.
إذا وجدت أن مجموع التخصيصات أكبر من دخلك، فهذا يعني أنك تنفق أكثر مما تكسب، وعليك أن تعيد تقييم بعض بنود الإنفاق المتغيرة لتقليلها. على سبيل المثال، قد تحتاج إلى تقليل ميزانية المطاعم أو الترفيه.
وإذا وجدت أن مجموع التخصيصات أقل من دخلك، فهذا يعني أن لديك “مالًا غير مخصص”. هنا يجب أن تعطيه مهمة! هل ستدفعه لسداد دين إضافي؟ هل ستضعه في صندوق الطوارئ؟ هل ستدخر لشراء شيء كبير؟ المهم ألا يبقى بلا هدف.
المراجعة والتعديل الدوري
الموازنة ليست شيئًا تضعه مرة واحدة وتنساه. الحياة تتغير، وكذلك احتياجاتك ومصروفاتك. خصص وقتًا أسبوعيًا أو شهريًا لمراجعة ميزانيتك. هل التزمت بها؟ هل كانت تقديراتك دقيقة؟ هل ظهرت مصروفات غير متوقعة؟ بناءً على هذه المراجعة، قم بإجراء التعديلات اللازمة للشهر القادم. هذه المرونة هي التي تجعل الموازنة الصفرية أداة فعالة على المدى الطويل.
الموازنة الصفرية في عالم الأعمال والجهات الحكومية
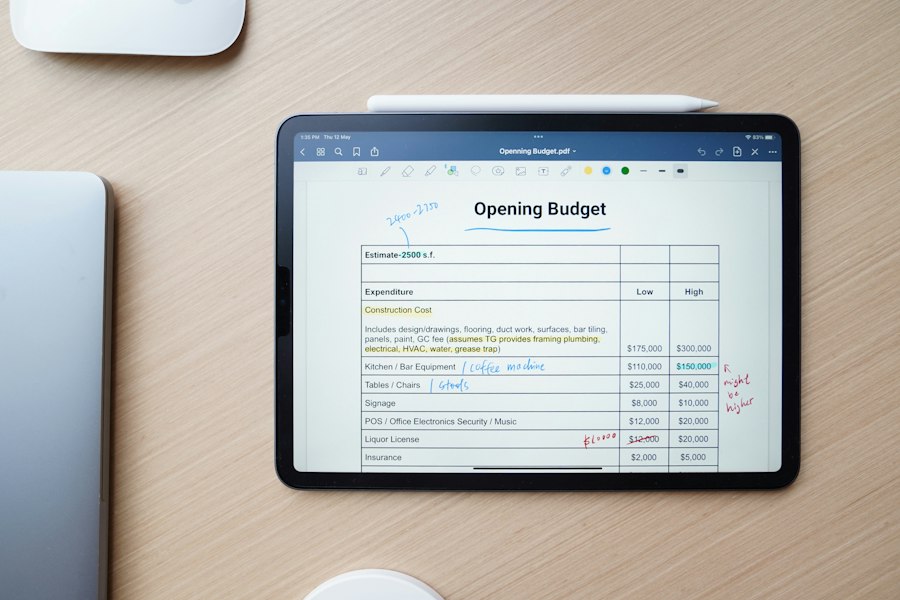
تطبيق الموازنة الصفرية ليس مقتصرًا على الأفراد؛ بل إنه أسلوب قوي ومتبع على نطاق واسع في الشركات والمؤسسات الحكومية لتحقيق الكفاءة وتعزيز الشفافية.
وحدات القرار وتبرير الإنفاق
في سياق الشركات والجهات الحكومية، تُقسّم الميزانية إلى “وحدات قرار” (Decision Units) أو برامج. كل وحدة قرار تمثل نشاطًا أو قسمًا يجب أن يبرر احتياجاته المالية من الصفر. لا يتم الافتراض بأن الوحدة ستحصل على نفس ميزانية العام الماضي. بدلاً من ذلك، يجب على مدير كل وحدة أن يقدم “حزمة قرار” (Decision Package) تفصيلية تشرح:
- الأنشطة التي ستُنفذ.
- التكاليف المرتبطة بكل نشاط.
- النتائج المتوقعة أو الفوائد التي ستعود على المنظمة.
- ماذا سيحدث إذا لم يتم تمويل هذا النشاط أو إذا تم تمويله بمستوى أقل.
هذه العملية تجبر كل قسم على التفكير النقدي في قيمة كل دولار يُنفق، وتمنع “الإنفاق التلقائي” أو تكرار برامج لم تعد مجدية.
ترتيب الأولويات وربط الإنفاق بالأهداف
بعد جمع كل حزم القرار من مختلف الأقسام، يتم ترتيبها حسب الأولوية. هذا الترتيب يتم بناءً على الأهداف الإستراتيجية للمنظمة. فمثلاً، إذا كانت الأولوية القصوى للشركة هي تطوير منتج جديد، فستحصل حزم القرار المتعلقة بالبحث والتطوير على أولوية أعلى في التمويل. هذا يضمن أن يتم توجيه الموارد المالية نحو الأنشطة التي تدعم الأهداف الكبرى للمؤسسة.
تعتبر الموازنة الصفرية أداة قوية للإدارة العليا لتقييم كفاءة كل قسم وبرنامج، واتخاذ قرارات مستنيرة بشأن تخصيص الموارد في ظل الموارد المحدودة.
أمثلة على تطبيقاتها في الجهات الحكومية والشركات
- الولايات المتحدة الأمريكية: طبق الرئيس جيمي كارتر الموازنة الصفرية على نطاق واسع في الحكومة الفيدرالية في السبعينات، بهدف كبح جماح الإنفاق وتحسين الفعالية.
- شركات القطاع الخاص: شركات مثل “المائدة المستديرة” (The Kraft Heinz Company) طبقت الموازنة الصفرية كجزء من استراتيجيتها لخفض التكاليف وتحسين الهوامش الربحية.
- القطاع العام الحديث: العديد من المدن والمقاطعات في الولايات المتحدة والمملكة المتحدة تعيد النظر في الموازنة الصفرية كطريقة لمواجهة التحديات المالية وتحسين الشفافية في استخدام أموال دافعي الضرائب.
إن التوجه الحديث يشير إلى تزايد استخدام الموازنة الصفرية كأداة لخفض التكاليف وتحسين الشفافية وضبط الإنفاق وربط كل بند بهدف محدد، سواء كان ذلك في القطاع العام أو الخاص.
فوائد وتحديات الموازنة الصفرية
مثل أي أسلوب إداري، للموازنة الصفرية مزاياها وعيوبها. فهم هذه الجوانب يساعد على تحديد ما إذا كانت هذه الطريقة مناسبة لاحتياجاتك الفردية أو المؤسسية.
المزايا: تحكم أفضل وشفافية أعلى
- تحكم كامل في الأموال: الفائدة الأبرز هي التحكم المطلق في مكان ذهاب كل ريال/دولار. هذا يزيل الغموض ويمنع الإنفاق غير المبرر.
- كفاءة محسنة: بتبرير كل بند إنفاق من الصفر، يتم القضاء على الهدر والإنفاق غير الضروري. يتم توجيه الموارد نحو الأنشطة الأكثر أهمية وقيمة.
- زيادة الشفافية: سواء للأفراد أو للمؤسسات، تجعل الموازنة الصفرية عملية الإنفاق واضحة وشفافة. يمكن لكل فرد أو قسم رؤية سبب وتكلفة كل بند.
- تحسين اتخاذ القرارات: من خلال مراجعة كل بند إنفاق، يتمكن الأفراد والمدراء من اتخاذ قرارات أفضل وأكثر استنارة بناءً على الأهداف الحالية.
- تعزيز ثقافة التفكير النقدي: تدفع الأفراد والفرق إلى التساؤل عن الحاجة لكل إنفاق، بدلاً من الافتراض أنه ضروري.
- تحديد الأولويات بوضوح: تضمن توجيه الأموال نحو الأهداف الأكثر أهمية، سواء كانت ادخارًا للطوارئ للأفراد أو استثمارات إستراتيجية للشركات.
التحديات المحتملة وكيفية التغلب عليها
- تتطلب وقتًا وجهدًا: إعداد ميزانية صفرية يتطلب تفصيلاً وتحليلاً لكل بند إنفاق، وهو ما قد يستغرق وقتًا وجهدًا أكبر في البداية مقارنة بالميزانيات التقليدية.
- الحل: ابدأ بالتدريج، ربما بتخصيص وقت محدد أسبوعيًا للمراجعة والتخطيط. استخدم الأدوات والتطبيقات المتاحة لتبسيط العملية.
- قد تكون مرهقة في البداية: قد يشعر البعض بالإرهاق من الحاجة إلى تتبع كل شيء وتبريره.
- الحل: ركز على المصروفات الكبيرة أولاً، ثم انتقل إلى التفاصيل. تذكر أن الأمر يصبح أسهل مع الممارسة.
- مقاومة التغيير (في المؤسسات): في الشركات، قد يواجه مدراء الأقسام مقاومة للفكرة إذا كانوا معتادين على ميزانيات تقديرية.
- الحل: يتطلب الأمر قيادة قوية، تدريبًا مكثفًا، وتوضيح الفوائد لجميع الأطراف المعنية. يمكن البدء بتطبيقها على بعض الأقسام كاختبار.
- صعوبة تقدير بعض المصروفات المتغيرة بدقة: قد يكون من الصعب التنبؤ ببعض المصروفات، خاصة إذا كانت غير منتظمة.
- الحل: خصص “فئة متنوعة” أو “ميزانية طوارئ صغيرة” للتعامل مع هذه المصروفات. استخدم متوسطات الأشهر الماضية كنقطة بداية.
- قد تؤدي إلى قرارات قصيرة النظر (في المؤسسات): في بعض الأحيان، قد تركز على خفض التكاليف الفورية على حساب الاستثمارات طويلة الأجل.
- الحل: يجب أن تكون الأهداف الإستراتيجية طويلة الأجل جزءًا لا يتجزأ من عملية تحديد الأولويات، وليس فقط التركيز على الكفاءة قصيرة الأجل.
على الرغم من التحديات، فإن الفوائد طويلة الأجل للموازنة الصفرية في تحقيق الانضباط المالي والتحكم تستحق الجهد المبذول.
الموازنة الصفرية في السياق العربي: تطبيقات حديثة ونصائح عملية
| المقياس | الوصف | القيمة النموذجية |
|---|---|---|
| عدد الوظائف المحددة لكل وحدة نقدية | عدد الوظائف أو الأهداف التي يتم تخصيص كل وحدة نقدية لها في الموازنة الصفرية | 1 وظيفة لكل وحدة نقدية |
| نسبة التوفير في التكاليف | النسبة المئوية للتوفير المحقق من خلال إعادة تقييم كل بند في الميزانية من الصفر | 10-25% |
| مدة إعداد الموازنة | الوقت اللازم لإعداد الموازنة الصفرية مقارنة بالموازنة التقليدية | 2-3 أسابيع إضافية |
| عدد البنود التي تم إلغاؤها أو تقليلها | عدد البنود أو الأنشطة التي تم حذفها أو تقليل تمويلها بعد المراجعة الصفرية | 15-30% من البنود |
| مستوى المشاركة | نسبة الموظفين أو الأقسام المشاركة في عملية إعداد الموازنة الصفرية | 80-90% |
| دقة التخصيص | مدى دقة تخصيص الموارد لكل وظيفة أو نشاط بناءً على الحاجة الفعلية | عالية جداً |
الموازنة الصفرية ليست مجرد نظرية اقتصادية غربية، بل هي أسلوب عملي بدأ يجد طريقه بقوة في السياق العربي، خاصة بين الأفراد والشركات الصغيرة، نظرًا لوعيها المتزايد بأهمية الإدارة المالية الدقيقة.
تزايد الاهتمام في المنطقة
شهدت السنوات الأخيرة تزايدًا ملحوظًا في الحديث عن الموازنة الصفرية كأداة فعالة لتحقيق الاستقرار المالي. في ظل التحديات الاقتصادية وتقلبات الأسواق، أصبح الأفراد والشركات يبحثون عن طرق أكثر صرامة وشفافية لإدارة أموالهم. هذا التوجه ينعكس في:
- المحتوى المالي المتخصص: تزايد عدد المدونات، قنوات اليوتيوب، والمستشارين الماليين العرب الذين يقدمون شروحات وأدلة تطبيقية للموازنة الصفرية.
- التطبيقات المالية: بعض التطبيقات المالية الموجهة للأفراد في المنطقة بدأت تشرح هذه الطريقة وتقدم أدوات لمساعدة المستخدمين على تطبيقها عمليًا، مما يسهل عليهم إعطاء كل دخل “مهمة” واضحة داخل الميزانية الشهرية.
- الشركات الناشئة: بعض الشركات الناشئة تبنت هذا النهج منذ البداية لضمان استخدام كل ريال/دولار بكفاءة عالية في مرحلة النمو المبكر.
نصائح لتطبيق الموازنة الصفرية بنجاح في حياتك
- كن واقعيًا ولكن طموحًا: عندما تضع ميزانيتك، كن واقعيًا بشأن احتياجاتك ومصروفاتك. لا تحرم نفسك من كل شيء، وإلا ستفشل الخطة. في الوقت نفسه، كن طموحًا في أهدافك المالية مثل الادخار وسداد الديون.
- استخدم الأدوات المناسبة: سواء كانت ورقة وقلم، جدول بيانات إكسل، أو تطبيقًا ماليًا متخصصًا، اختر الأداة التي تناسبك وتساعدك على تتبع مصروفاتك بسهولة. الكثير من التطبيقات الآن توفر مزامنة مع البنوك لتسهيل عملية التتبع.
- ابدأ بفئات رئيسية ثم توسع: إذا وجدت صعوبة في البداية، لا تحاول تقسيم كل قرش. ابدأ بفئات رئيسية مثل “السكن”، “الطعام”، “المواصلات”، “الادخار”. ومع مرور الوقت، يمكنك تقسيم هذه الفئات إلى فئات فرعية أكثر تفصيلاً.
- تتبع كل ريال/دولار: هذا هو جوهر الموازنة الصفرية. تتبع جميع نفقاتك، حتى الصغيرة منها. قد تندهش من مدى سرعة تراكم المصروفات الصغيرة.
- كن مرنًا ولكن ملتزمًا: الحياة مليئة بالمفاجآت. قد تحتاج إلى تعديل ميزانيتك في منتصف الشهر بسبب ظرف طارئ. كن مرنًا في التعديل، ولكن التزم بأن تجعل ميزانيتك تساوي صفرًا في النهاية. إذا زدت مبلغًا في فئة، يجب أن تقلله من فئة أخرى.
- احتفل بالنجاحات الصغيرة: تحقيق الأهداف المالية يتطلب وقتًا. احتفل بكل نجاح صغير، سواء كان الالتزام بالميزانية لمدة شهر، أو سداد جزء من دين، فهذا يعزز حماسك للاستمرار.
تعتبر الموازنة الصفرية أداة قوية للانضباط المالي والتحكم في أموالك، وهي طريقة عملية تمنح كل ريال/دولار وظيفة محددة، مما يقودك إلى تحقيق أهدافك المالية بكفاءة ووعي أكبر.
