

 English
أكتوبر
مال واعمال
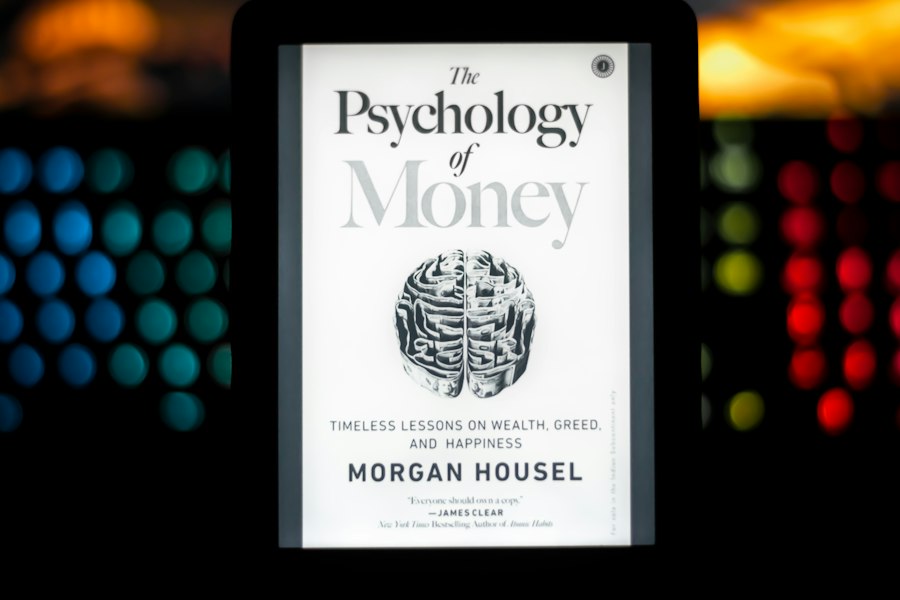
دروس نقدية مستخلصة من كتاب “سيكولوجية المال” لمورغان هاوسل
ببساطة، كتاب “سيكولوجية المال” لمورغان هاوسل يُقدم لنا زاوية مختلفة تمامًا للنظر إلى أموالنا. إنه يخبرنا بأن نجاحنا المالي لا يعتمد بالأساس على مدى ذكائنا في الأرقام أو قدرتنا على قراءة السوق، بل على سلوكياتنا اليومية وعاداتنا المتعلقة بالمال. بمعنى آخر، كيف نتصرف مع أموالنا أهم بكثير من مقدار ما نعرفه عنها.
سلوكياتنا تصنع الفارق الأكبر
من أول وأبرز الدروس اللي يركز عليها مورغان هاوسل، هي أن طريقة تعاملنا مع المال، أو بعبارة أخرى “سلوكنا المالي”، لها تأثير أكبر بكثير على نتائجنا المالية من مجرد امتلاكنا لذكاء مالي خارق أو معرفة واسعة بالاستثمار. قد يظن البعض أن المسألة كلها رياضيات معقدة أو تحليل اقتصادي عميق، لكن هاوسل يوضح أن الجانب الإنساني هو المحرك الأساسي.
الانضباط أهم من الذكاء الفائق
تخيل معي شخصين: الأول عبقري في الرياضيات، يفهم كل تعقيدات الأسواق المالية، لكنه يفتقر للانضباط، ينفق بسخاء، ويتبع صيحات الموضة المالية دون تفكير. والشخص الثاني ذكاؤه متوسط، لكنه منضبط جدًا في ادخاره، حذر في إنفاقه، وملتزم بخطته المالية على المدى الطويل. من برأيك سيصل إلى استقرار مالي أفضل؟ غالبًا الشخص الثاني. هذا بالضبط ما يحاول هاوسل إيصاله. القرارات اليومية البسيطة والمتكررة، مثل عدم المبالغة في الإنفاق، والادخار المنتظم، وتجنب الديون غير الضرورية، هي التي تبني الثروة الحقيقية مع مرور الوقت. الأمر ليس في مقدار ما تكسبه، بل في مدى قدرتك على الاحتفاظ به وتنميته بذكاء.
الأخطاء الشائعة مصدرها السلوك لا المعرفة
كثيرًا ما نرى مستثمرين أذكياء يرتكبون أخطاء مالية فادحة. السبب ليس أنهم لا يعرفون، بل لأنهم يتصرفون بناءً على مشاعر مثل الجشع، الخوف، أو الرغبة في اللحاق بالآخرين. على سبيل المثال، قد يعرف المستثمر نظريًا أن الشراء عند الذروة والبيع عند القاع هو قرار سيء، لكن عندما يرى الجميع يحققون أرباحًا سريعة، قد يندفع هو أيضًا ويقع في نفس الفخ. الكتاب يؤكد أن التحكم في هذه العواطف والسلوكيات هو مفتاح النجاح. لا يمكنك التحكم بالسوق، لكن يمكنك التحكم بردود فعلك تجاهه.
الحظ والمخاطرة: توأم لا ينفصلان
يعترف الكثير منا بدور الحظ والمخاطرة في حياتنا بشكل عام، لكننا أحيانًا ننسى أو نتجاهل مدى تأثيرهما القوي في عالم المال. هاوسل لا يدعو إلى اليأس أو الاعتقاد بأن كل شيء خارج عن سيطرتنا، بل يدعونا إلى فهم هذه الديناميكية بشكل أفضل لنكون أكثر واقعية ومرونة.
الاعتراف بتأثير العوامل الخارجية
من الطبيعي أن ننسب نجاحنا لأنفسنا ونلوم الظروف عند الفشل. لكن هاوسل يوضح أن الحظ يلعب دورًا لا يمكن تجاهله. قد تكون فكرتك استثنائية، لكن توقيت إطلاقها كان سيئًا بسبب ظروف اقتصادية عالمية لم تكن في حسبانك. وقد يكون شخص آخر أقل كفاءة منك، لكنه وجد نفسه في المكان المناسب والوقت المناسب وحقق نجاحًا باهرًا. هذا لا يعني أن العمل الجاد لا يهم، بل يعني أن هناك عوامل أخرى تتداخل. فهم هذا الجانب يساعدنا على أن نكون أكثر تواضعًا في نجاحاتنا وأكثر تفهمًا عند مواجهة الصعوبات، بدلًا من جلد الذات المبالغ فيه.
إدارة المخاطر وليست تجنبها
المخاطرة جزء لا يتجزأ من الحياة، وخاصة في المجال المالي. لا يمكننا تجنب كل المخاطر، ولكن يمكننا إدارتها. الكتاب يقترح أن نكون واعين للمخاطر التي نتحملها وأن نفهم طبيعتها. على سبيل المثال، الاستثمار في الأسهم يحمل مخاطر، لكن عدم الاستثمار على الإطلاق يحمل مخاطر أيضًا (مثل تآكل القوة الشرائية للمال بسبب التضخم). النقطة الأساسية هي بناء هامش أمان، والتفكير في سيناريوهات أسوأ الحالات، والتأكد من أن المخاطر التي نتحملها لا تهدد وجودنا المالي بالكامل. فكر في الأمر كبناء حائط ساند قبل أن تشرع في بناء قصر؛ هذا الحائط قد لا يمنع كل الأمطار، ولكنه سيخفف من أضرار السيول.
الادخار أهم من مطاردة الأرباح السريعة
كثيرًا ما نسمع عن قصص الأثرياء الذين جنوا ثرواتهم بين عشية وضحاها من خلال استثمارات عالية المخاطر. هذه القصص جذابة، لكنها غالبًا ما تكون استثناءات وليست القاعدة. “سيكولوجية المال” يقلب هذا المفهوم رأسًا على عقب ويضع الادخار في صدارة أولويات بناء الثروة.
هامش الأمان المالي: الدرع الواقي
يعتبر مورغان هاوسل أن القدرة على الادخار هي أساس الحرية المالية. ليست المسألة في جمع المال من أجل جمعه، بل في توفير هامش أمان يمنحك المرونة والخيارات في الحياة. تخيل أن لديك مدخرات كافية لتغطية نفقاتك لعدة أشهر. هذا يمنحك راحة البال، ويقلل من حاجتك للقبول بفرص عمل لا تناسبك، ويحميك من الصدمات غير المتوقعة مثل فقدان الوظيفة أو المرض. إنه يسمح لك بالاستثمار بهدوء دون ضغط الحاجة الملحة لتحقيق أرباح سريعة، مما يجنبك اتخاذ قرارات متسرعة ومكلفة. الادخار ليس فقط لتجميع المال، بل لشراء الحرية والراحة النفسية.
قوة الفائدة المركبة تتجلى ببطء وثبات
الادخار، بالإضافة إلى الاستثمار الذكي على المدى الطويل، هو ما يسمح لقوة الفائدة المركبة بالعمل سحرها. هذه الفائدة ليست حدثًا دراميًا، بل هي عملية بطيئة ومستمرة، لكن تأثيرها يصبح هائلاً مع مرور الوقت. تخيل كرة ثلج صغيرة تبدأ في التدحرج من أعلى الجبل؛ في البداية تبدو بلا تأثير، لكن مع استمرار تدحرجها، تلتصق بها المزيد من الثلوج وتكبر وتكتسب زخمًا هائلاً. هكذا يعمل المال الذي يتم ادخاره واستثماره بانتظام. المشكلة أن معظمنا يريد نتائج سريعة، ولا يملك الصبر لانتظار هذه القوة. هاوسل يؤكد أن الصبر والانضباط في الادخار والاستثمار على المدى الطويل هما الوصفة السحرية، وليس البحث عن الضربة الكبيرة التالية.
المقارنة الاجتماعية: فخ مالي ونفسي
في عصر وسائل التواصل الاجتماعي، أصبح من السهل جدًا أن نرى ما يمتلكه الآخرون أو ما يحققونه. هذه المقارنة المستمرة غالبًا ما تكون مدمرة، ليس فقط لصحتنا النفسية، بل لقراراتنا المالية أيضًا.
سباق لا ينتهي نحو المجهول
عندما نقارن أنفسنا بالآخرين، فإننا ندخل في سباق لا نهاية له. دائمًا ما سيكون هناك شخص يمتلك سيارة أفخم، منزلًا أكبر، أو يعيش حياة تبدو أكثر رفاهية. السعي للحاق بهذا المستوى المادي يدفع الكثيرين إلى الإنفاق بما يفوق إمكانياتهم، أو الدخول في استثمارات خطيرة، فقط ليظهروا بمظهر معين أمام الآخرين. المشكلة هي أن “خط النهاية” في هذا السباق يتغير باستمرار. ما كان يبدو رفاهية الأمس يصبح ضرورة اليوم في عيون البعض، وهذه الدائرة لا تنتهي أبدًا.
تعريفك الخاص بالثراء
يدعو هاوسل إلى التركيز على ما يجعلك سعيدًا ومرتاحًا ماليًا أنت شخصيًا، وليس ما يمليه المجتمع أو ما تراه على صفحات الآخرين. ما هي “الكمية الكافية” لك؟ ما هو مستوى الإنفاق الذي يمنحك راحة البال دون الشعور بالحرمان؟ الإجابة على هذه الأسئلة يجب أن تأتي من داخلك، لا من مقارنة محفظتك بمحفظة جارك أو زميلك. التحرر من هذا الفخ يعني أن تتمكن من عيش حياتك المالية وفقًا لقيمك وأهدافك، وليس وفقًا لتوقعات الآخرين. هذا يحررك من ضغط الإنفاق غير الضروري ويسمح لك ببناء ثروة حقيقية تخدم أهدافك أنت.
الاكتفاء: المفتاح للراحة المالية والنفسية
| الدرس النقدي | الوصف | التأثير على السلوك المالي |
|---|---|---|
| الصبر والاستثمار طويل الأمد | النجاح المالي يتطلب الصبر وعدم التسرع في اتخاذ القرارات الاستثمارية. | زيادة احتمالية تحقيق عوائد مستدامة وتقليل المخاطر. |
| أهمية التحكم في العواطف | العواطف قد تؤدي إلى قرارات مالية غير عقلانية مثل البيع في أوقات الهلع. | تحسين اتخاذ القرارات المالية من خلال الهدوء والتفكير المنطقي. |
| التنوع في الاستثمارات | تنويع المحفظة يقلل من المخاطر المرتبطة بأداء أصل واحد. | تحقيق استقرار أكبر في العوائد المالية. |
| القيمة الحقيقية للمال | المال ليس فقط للإنفاق بل لتحقيق الأمان والحرية المالية. | تغيير النظرة إلى المال من مجرد وسيلة إلى هدف لتحقيق جودة حياة أفضل. |
| تجنب المقارنات الاجتماعية | مقارنة النفس بالآخرين قد تؤدي إلى قرارات مالية غير مناسبة. | التركيز على الأهداف الشخصية بدلاً من التأثر بالضغوط الاجتماعية. |
من أهم المفاهيم التي يطرحها هاوسل، والذي يتكامل مع فكرة عدم المقارنة، هو مفهوم “الاكتفاء”. هذا لا يعني القناعة بالحد الأدنى، بل يعني معرفة نقطة التوقف، النقطة التي تشعر فيها أن ما لديك كافٍ لتلبية احتياجاتك وطموحاتك، دون الحاجة للمزيد بشكل مبالغ فيه.
“ما يكفي” يجنبك المخاطر غير الضرورية
الكثير من الأزمات المالية تحدث بسبب الجشع أو الرغبة في المزيد والمزيد. عندما لا تعرف متى تقول “كفى”، قد تدفعك هذه الرغبة إلى المخاطرة بكل ما تملك في محاولة لتحقيق أرباح أكبر. الأثرياء الذين ينهارون ماليًا غالبًا ما يكونون قد امتلكوا ما يكفي وزيادة، لكن عدم معرفتهم لـ “ما يكفي” دفعهم إلى المبالغة في المخاطرة وخسارة كل شيء. الكتاب يوضح أن معرفة نقطة الاكتفاء هي حماية لنفسك من الوقوع في فخ الطمع، وتساعدك على الحفاظ على ثروتك، ليس فقط جمعها.
قوة الاحتفاظ بما لديك
الأمر لا يتعلق فقط بكسب المال، بل بالحفاظ عليه. قد يكون كسب الملايين أمرًا صعبًا، لكن الاحتفاظ بها قد يكون أصعب. يتطلب ذلك انضباطًا، وتجنب الإنفاق المتهور، والحماية من النصب والاحتيال، والأهم من ذلك، معرفة متى يجب التوقف. الاكتفاء يمنحك القدرة على تقدير ما لديك، والرضا عن إنجازاتك، وبالتالي اتخاذ قرارات مالية أكثر استقرارًا وعقلانية بدلًا من القرارات التي تحركها الرغبة الدائمة في المزيد. إنها وصفة للسلام المالي والنفسي.
الاستثمار: ماراثون لا سباق سرعة
عندما نتحدث عن بناء الثروة، يرى الكثيرون أنها عملية سريعة تتضمن صفقات كبيرة ومكاسب فورية. لكن “سيكولوجية المال” يعلمنا أن بناء الثروة هو رحلة طويلة، تتطلب صبرًا، استمرارية، وتفهمًا لآلية عمل الزمن والفائدة المركبة.
أهمية الوقت والفائدة المركبة
الفائدة المركبة غالبًا ما يشار إليها بأنها “العجائب الثامنة في العالم”، وهذا ليس من فراغ. تأثيرها لا يظهر بين عشية وضحاها، بل يتطلب وقتًا طويلاً ومستمرًا. كلما بدأت مبكرًا في الاستثمار، وكلما حافظت على استمرارية استثماراتك، كلما زاد تأثير الفائدة المركبة بشكل كبير. تخيل أنك تبدأ بادخار مبلغ صغير كل شهر. في السنوات القليلة الأولى، قد لا يبدو التأثير كبيرًا، لكن بعد عقدين أو ثلاثة، سترى أن المبلغ قد تضخم بشكل لا يصدق، ليس فقط بفضل إضافاتك المستمرة، بل بفضل الأرباح التي تولد أرباحًا بدورها. هذا يذكرنا بأن الاستثمار الفعال ليس حول “توقيت السوق”، بل حول “الوقت في السوق”.
الاستمرارية والصبر مفتاح النجاح
التقلبات هي جزء لا يتجزأ من الأسواق المالية. قد تشهد فترات صعود حادة وفترات هبوط مؤلمة. المستثمرون الناجحون هم أولئك الذين يتمتعون بالصبر الكافي للاستمرار في خطتهم الاستثمارية خلال هذه التقلبات، وعدم الذعر عند الهبوط أو الجشع عند الصعود المبالغ فيه. الاستمرارية تعني الالتزام بخطتك، والاستمرار في الاستثمار بانتظام، بغض النظر عن حالة السوق. هذا يتطلب انضباطًا عاطفيًا قويًا، وهو ما يعود بنا مرة أخرى إلى فكرة أن السلوك أهم من مجرد الذكاء. الأفراد الذين يظلون هادئين ويتبعون استراتيجياتهم طويلة الأجل هم الذين يحصدون الثمار في النهاية. بناء الثروة ليس عن السرعة، بل عن الثبات والاستمرار.
